Domain bildungsexport.de kaufen?
Wir ziehen mit dem Projekt
bildungsexport.de um.
Sind Sie am Kauf der Domain
bildungsexport.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bildungsexport.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Internationalisierung der beruflichen Pflege in Deutschland, Fachbücher von Matthias Klemm, Nadja Noll, Heinrich Bollinger, Lukas SlotalaImmer mehr internationale Fachkräfte arbeiten in Deutschland in der Pflege. Durch die wachsende Bedeutung dieser Gruppe kommen einige Fragen auf: Wie gestalten sich Anwerbung und Integration der Pflegefachkräfte? Welche Herausforderungen bestehen und wie können Lösungswege gefunden werden? Mit der Gewinnung von Menschen mit Migrationserfahrung für die Ausbildung im Pflegeberuf geht auch die Notwendigkeit einher, Belegschaften für den Umgang mit neuen Kolleginnen und Kollegen zu qualifizieren. Schliesslich werden auch die gesetzlichen Änderungen des Pflegeberufs aus der Perspektive der Internationalisierung betrachtet. Mit dem Pflegeberufegesetz findet tendenziell eine Angleichung des Pflegeberufs in Deutschland an internationale Standards statt. So können Fachkräfte in Zukunft nach der Ausbildung flexibler ihren Arbeitsort wählen.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolhoff, Ludger: Digitale Bildungsangebote für die Qualifizierung schwerbehinderter MenschenDigitale Bildungsangebote für die Qualifizierung schwerbehinderter Menschen , Digitale Bildung für schwerbehinderte Menschen bietet neue Chancen zur Erweiterung beruflicher Qualifikationen und zur Stärkung der Teilhabe am Arbeitsmarkt. Doch wie lassen sich digitale Bildungsangebote in Einrichtungen der Behindertenhilfe erfolgreich umsetzen? Welche Herausforderungen gibt es, und welche Lösungen ermöglichen eine gleichberechtigte Nutzung? Dieses Buch stellt praxisnahe Konzepte, wissenschaftliche Erkenntnisse und konkrete Handlungsempfehlungen vor, die auf einem Modellprojekt basieren. Dabei werden die Perspektiven von Behindertenhilfe, Arbeitgebern und Betroffenen berücksichtigt. Zusätzlich erhalten Leser*innen Zugang zu einem ergänzenden Online-Kurs. , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20250516, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: essentials##, Autoren: Kolhoff, Ludger, Seitenzahl/Blattzahl: 59, Abbildungen: Etwa 40 S. 15 Abbildungen Book + Online Course., Themenüberschrift: SOCIAL SCIENCE / Social Work, Keyword: Digitale Bildungsangebote;Qualifizierung Schwerbehinderte;Partizipative Forschung;Inklusiver Arbeitsmarkt;Transferkonzept, Fachschema: Pädagogik / Sozialpädagogik~Sozialpädagogik~Internet / Politik, Gesellschaft~Pädagogik, Fachkategorie: Soziologie~Soziale Arbeit~Pädagogik, Imprint-Titels: Springer VS, Warengruppe: HC/Sozialpädagogik, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 5, Gewicht: 112, Produktform: Kartoniert,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
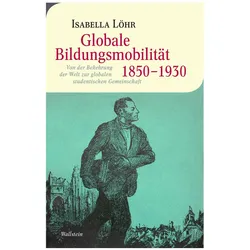
Globale Bildungsmobilität 1850-1930, Fachbücher von Isabella LöhrStudieren im Ausland: humanitäre Krisen, Solidarität und die Formierung eines globalen Handlungsfelds. Studieren im Ausland ist heute scheinbar normal. Die meisten Programme haben den Auftrag, internationale Verständigung zu fördern. Isabella Löhr analysiert, wie diese Verbindung von Bildungsmobilität und Verständigung im Verlauf des Ersten Weltkriegs entstand. Die Europäische Studentenhilfe war eine aus der studentischen Missionsbewegung des 19. Jahrhunderts kommende humanitäre Organisation, die ab 1920 in den Universitätsstädten im östlichen Europa tätig wurde. Sie verband Bildungsmobilität mit humanitärer Hilfe und transformierte studentische Mobilität in ein gesellschaftspolitisches Sujet, das innerhalb weniger Jahre zu einem Gegenstand bildungspolitischer Interventionen auf globaler Ebene aufrückte. Die humanitäre Sorge für Studierende diente nach dem Krieg als Modell für eine Verständigungspolitik, die ein Denken in Kategorien von Nation, Minderheiten und Rasse als grosses Problem der Zeit ansah und das Ideal einer globalen studentischen Gemeinschaft als Lösung propagierte. Ein wesentliches Element der modernen Universitätsausbildung - Mobilität für den Wissenserwerb - wurde damit von religiösen und humanitären Handlungslogiken und Weltsichten geprägt.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Bildungsangebote für die Qualifizierung schwerbehinderter Menschen, Fachbücher von Ludger KolhoffDas Fachbuch "Digitale Bildungsangebote für die Qualifizierung schwerbehinderter Menschen" von Dr. Ludger Kolhoff bietet eine umfassende Analyse und praxisnahe Konzepte zur Integration digitaler Bildung in Einrichtungen der Behindertenhilfe. Es beleuchtet die Herausforderungen und Lösungsansätze, die notwendig sind, um eine gleichberechtigte Nutzung digitaler Bildungsangebote zu gewährleisten. Durch die Berücksichtigung der Perspektiven von Behindertenhilfe, Arbeitgebern und Betroffenen wird ein ganzheitlicher Ansatz verfolgt. Das Buch basiert auf einem Modellprojekt und bietet konkrete Handlungsempfehlungen, die die berufliche Qualifikation und die Teilhabe am Arbeitsmarkt fördern. Zusätzlich erhalten Leserinnen und Leser Zugang zu einem ergänzenden Online-Kurs, der die Inhalte vertieft und praktische Anwendungsmöglichkeiten aufzeigt.30,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Internationalisierung der beruflichen Pflege in Deutschland, Fachbücher von Matthias Klemm, Nadja Noll, Heinrich Bollinger, Lukas SlotalaImmer mehr internationale Fachkräfte arbeiten in Deutschland in der Pflege. Durch die wachsende Bedeutung dieser Gruppe kommen einige Fragen auf: Wie gestalten sich Anwerbung und Integration der Pflegefachkräfte? Welche Herausforderungen bestehen und wie können Lösungswege gefunden werden? Mit der Gewinnung von Menschen mit Migrationserfahrung für die Ausbildung im Pflegeberuf geht auch die Notwendigkeit einher, Belegschaften für den Umgang mit neuen Kolleginnen und Kollegen zu qualifizieren. Schliesslich werden auch die gesetzlichen Änderungen des Pflegeberufs aus der Perspektive der Internationalisierung betrachtet. Mit dem Pflegeberufegesetz findet tendenziell eine Angleichung des Pflegeberufs in Deutschland an internationale Standards statt. So können Fachkräfte in Zukunft nach der Ausbildung flexibler ihren Arbeitsort wählen.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
Kolhoff, Ludger: Digitale Bildungsangebote für die Qualifizierung schwerbehinderter MenschenDigitale Bildungsangebote für die Qualifizierung schwerbehinderter Menschen , Digitale Bildung für schwerbehinderte Menschen bietet neue Chancen zur Erweiterung beruflicher Qualifikationen und zur Stärkung der Teilhabe am Arbeitsmarkt. Doch wie lassen sich digitale Bildungsangebote in Einrichtungen der Behindertenhilfe erfolgreich umsetzen? Welche Herausforderungen gibt es, und welche Lösungen ermöglichen eine gleichberechtigte Nutzung? Dieses Buch stellt praxisnahe Konzepte, wissenschaftliche Erkenntnisse und konkrete Handlungsempfehlungen vor, die auf einem Modellprojekt basieren. Dabei werden die Perspektiven von Behindertenhilfe, Arbeitgebern und Betroffenen berücksichtigt. Zusätzlich erhalten Leser*innen Zugang zu einem ergänzenden Online-Kurs. , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20250516, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: essentials##, Autoren: Kolhoff, Ludger, Seitenzahl/Blattzahl: 59, Abbildungen: Etwa 40 S. 15 Abbildungen Book + Online Course., Themenüberschrift: SOCIAL SCIENCE / Social Work, Keyword: Digitale Bildungsangebote;Qualifizierung Schwerbehinderte;Partizipative Forschung;Inklusiver Arbeitsmarkt;Transferkonzept, Fachschema: Pädagogik / Sozialpädagogik~Sozialpädagogik~Internet / Politik, Gesellschaft~Pädagogik, Fachkategorie: Soziologie~Soziale Arbeit~Pädagogik, Imprint-Titels: Springer VS, Warengruppe: HC/Sozialpädagogik, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 5, Gewicht: 112, Produktform: Kartoniert,32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.